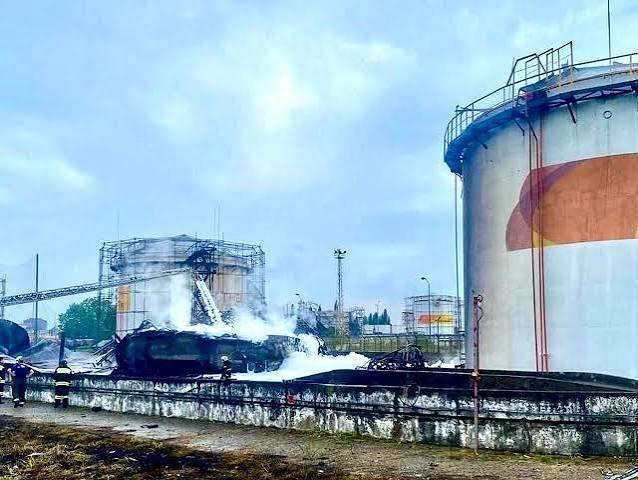
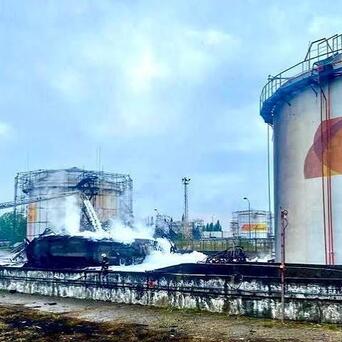
俄罗斯炼油厂被炸了九次还能转,还说两三周修好,背后其实是中国装备在撑,可供应商兰石重装还在亏损泥潭里。按西方工程界的逻辑,核心装置损毁加上原厂备件断供,修复周期要以月甚至年计。
可卢克石油创始人却说,修复只需要两到三周。为什么?因为俄罗斯炼油厂在中国重装设备的支持下,掌握了一套快速修复能力。
首先靠政策开口子。俄罗斯临时放宽燃油标准,允许生产硫含量更高的低标准油品。全国油品标准整体退回十年前水平,修复就可以绕过依赖西方专利技术的加氢精制、催化裂化等环节,优先把常减压装置和基础蒸馏能力抢回来。不追求恢复原设计性能,先转起来再说。
中国供应商提供的通用型塔器、换热网络和阀门管件,恰好匹配这种需求。不需要跟西方原厂控制系统完全兼容,只要机械层面实现物理连通,原油就能重新进入蒸馏流程。俄罗斯本土装备制造商只能满足部分零部件需求,且集中在泵、压缩机这类通用品类。而炼厂受损最频繁、修复最紧迫的常减压塔器、换热器、储罐和管线阀门,恰恰是中国石化装备产业链产能最充裕、交货周期最短的环节。加上陆路口岸发运快,比海运绕道现实得多。
这条渠道也不是临时抱佛脚。今年二月,兰石集团就跟俄罗斯普洛姆帕克集团达成战略合作,围绕对方旗下的化工机械厂做产能升级。兰石的压力容器、换热器等核心产品已经具备俄罗斯本地化服务经验。说白了,这是提前布好的局。
兰石重装是国内能源化工高端装备老厂,今年八月为吉尔吉斯斯坦合作企业交付了十余台炼化设备,包括加氢反应器、高压换热器、分离器等,跟伏尔加格勒炼厂需要的修复件几乎是同一个产品族。十月,为东欧客户承制的泥浆泵完成试车验收,钻探装备首次进入东欧市场。
不过兰石重装自己的业绩并不好看。前三季度营收下滑,归母净利润亏损,亏损规模还在放大。公司解释,传统能源装备受行业供需和竞争加剧影响,订单结构不佳,毛利率下滑;另外一家民企客户破产清算,公司对相关债权全额计提减值。
装备行业收入确认跟着交付走,订单下滑是去年下游投资放缓的滞后反映;减值来自单个客户的突发风险。这家老厂正在经历新旧动能转换的阵痛,传统炼化装备需求收缩吃掉了当期利润,新兴装备和海外市场的订单正在重建增长曲线。俄罗斯炼油厂修复需求能带来多大拉动,还需要观察。

七星策略提示:文章来自网络,不代表本站观点。